در حال بارگذاری…
سهم همکار و حقوق
قاعدهٔ سهم، اسناد پرسنلی، تسویه و پرداخت بخشی، حساب همکار و ساعت کار در فیش. با دادههای نمونه، قدمبهقدم پیش میرویم.
قدم ۱ از ۲۳
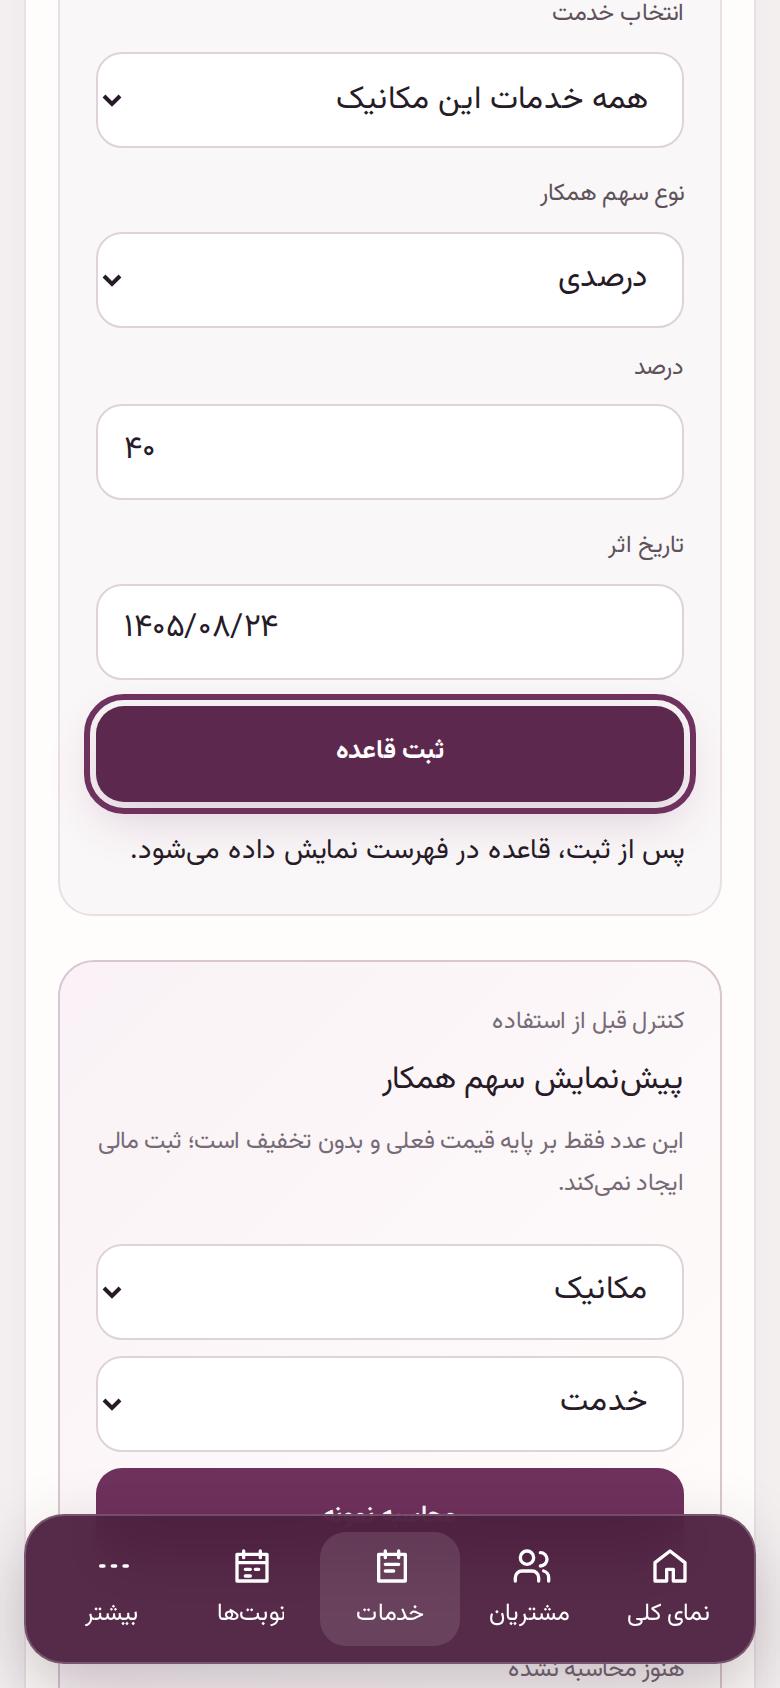
سهم از کجا میآید؟سهم خدمت
سهم خدمت
سهم از کجا میآید؟
در «خدمات» برای همکار قاعده ثبت کنید و درصد قرارداد همان همکار را بنویسید؛ این ۴۰ درصد فقط نمونه است. همین را هنگام ساخت همکار هم میشود داد («درصد از کارهای خودش»، راهنمای همکاران و نقشها).
نکته: اگر قرارداد عوض شد، قاعدهٔ تازه با درصد جدید و تاریخ شروع ثبت کنید. کارهای قبلی با درصد قبلی میمانند و از آن تاریخ درصد جدید حساب میشود.
قدم ۱ از ۲۳
روی تصویر بزنید یا آن را به چپ و راست بکشید تا ورق بخورد.
همهٔ قدمها روی یک صفحه
۱. سهم خدمت
سهم از کجا میآید؟
در «خدمات» برای همکار قاعده ثبت کنید و درصد قرارداد همان همکار را بنویسید؛ این ۴۰ درصد فقط نمونه است. همین را هنگام ساخت همکار هم میشود داد («درصد از کارهای خودش»، راهنمای همکاران و نقشها).
نکته: اگر قرارداد عوض شد، قاعدهٔ تازه با درصد جدید و تاریخ شروع ثبت کنید. کارهای قبلی با درصد قبلی میمانند و از آن تاریخ درصد جدید حساب میشود.
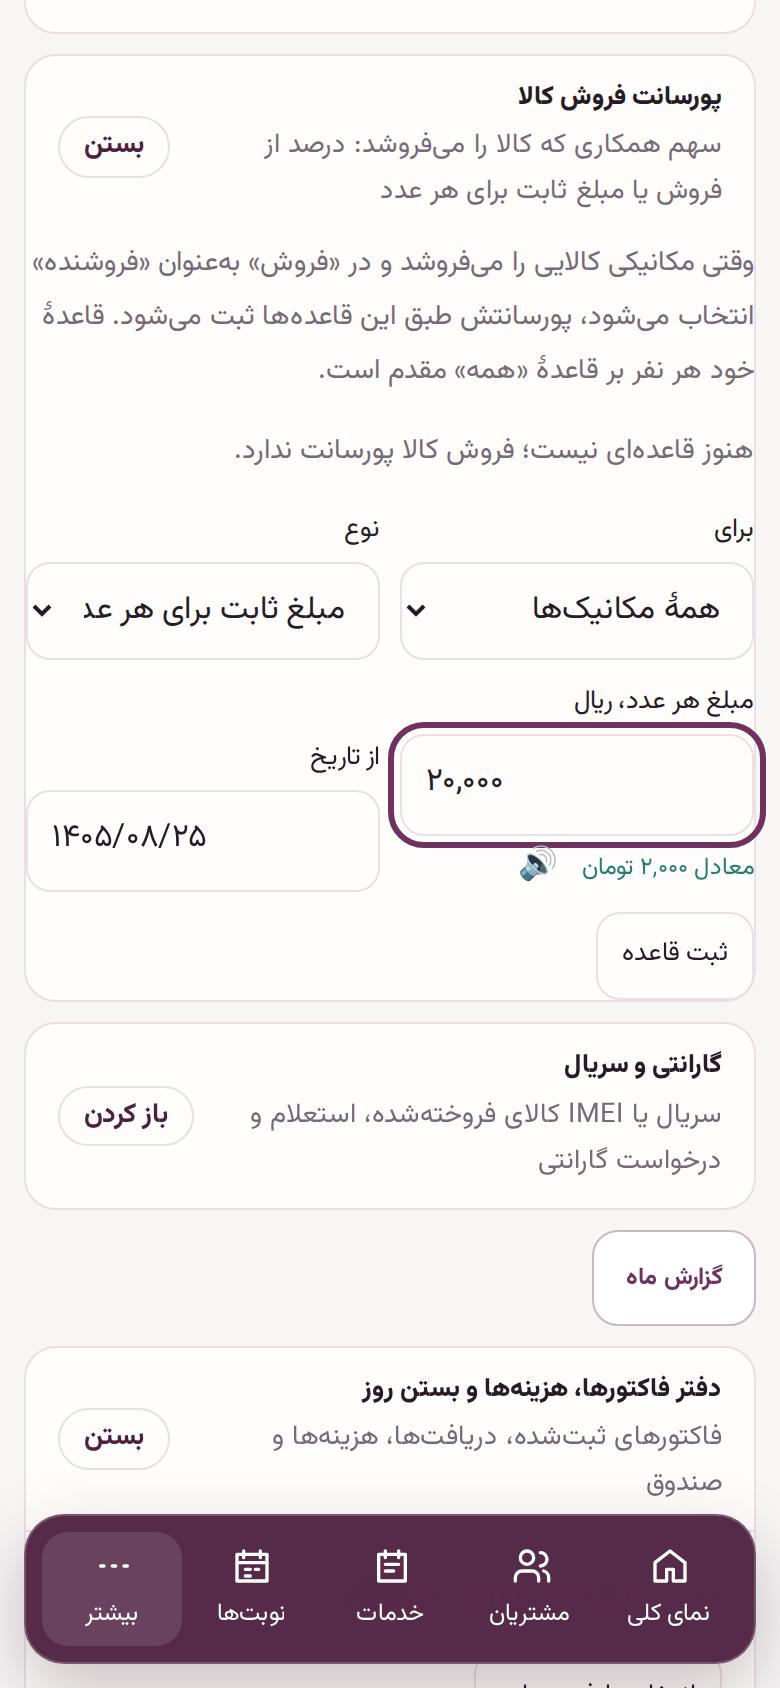
۲. فروش کالا
پورسانت فروش کالا
برای یک همکار یا همه، درصد فروش یا مبلغ ثابت هر عدد را بگذارید. قاعدهٔ مخصوص هر نفر بر قاعدهٔ همه مقدم است. این فرم هنوز ثبت نشده است.
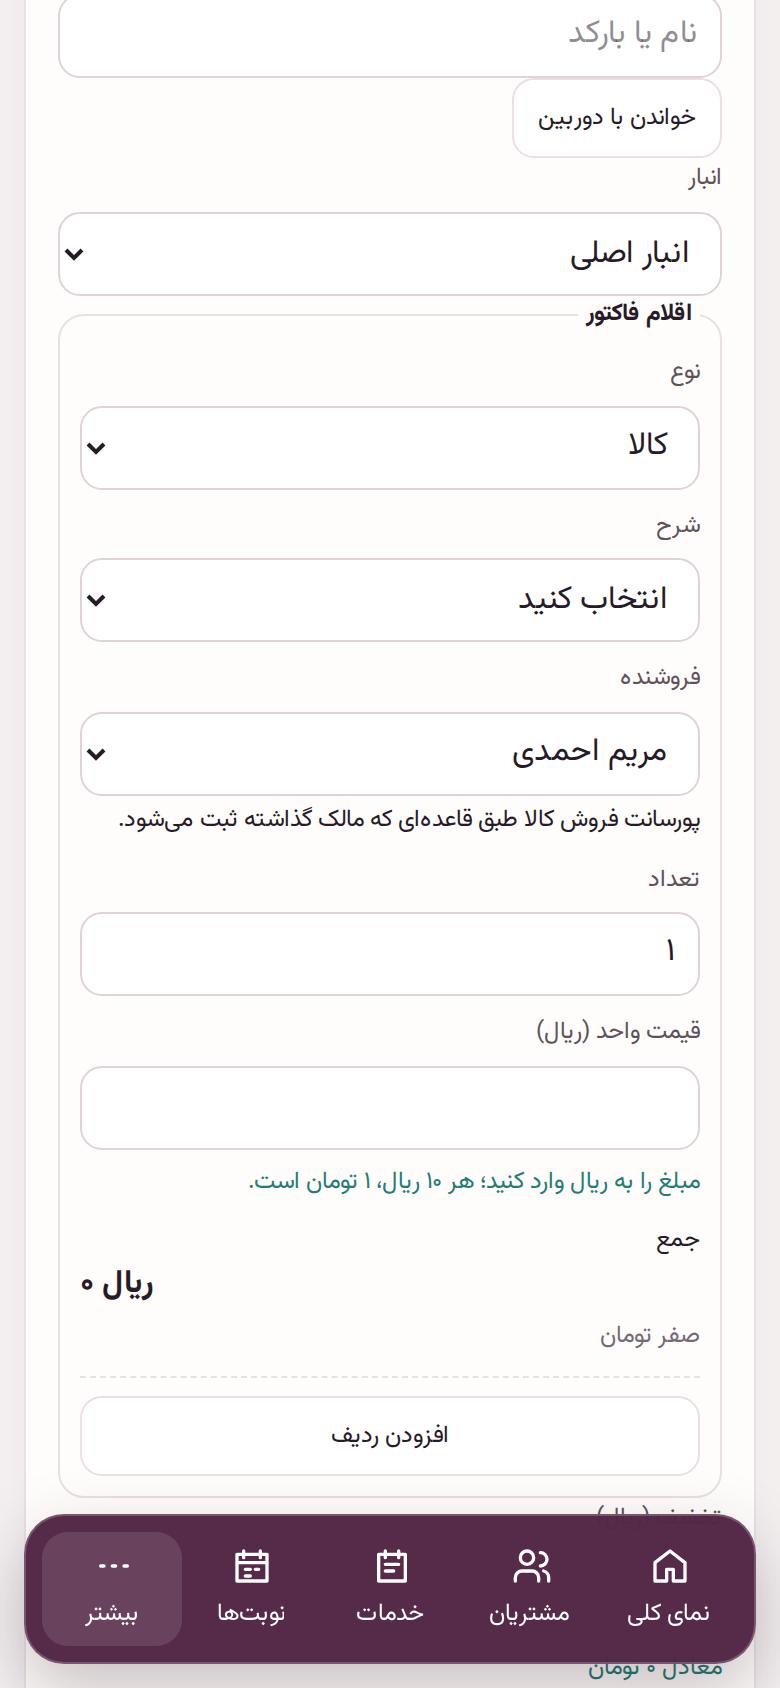
۳. فروش کالا
فروشندهٔ کالا
در ردیف کالا، فروشنده را انتخاب کنید. با ثبت فروش، سهم او طبق قاعدهٔ ثبتشده در «پورسانتها» میآید.
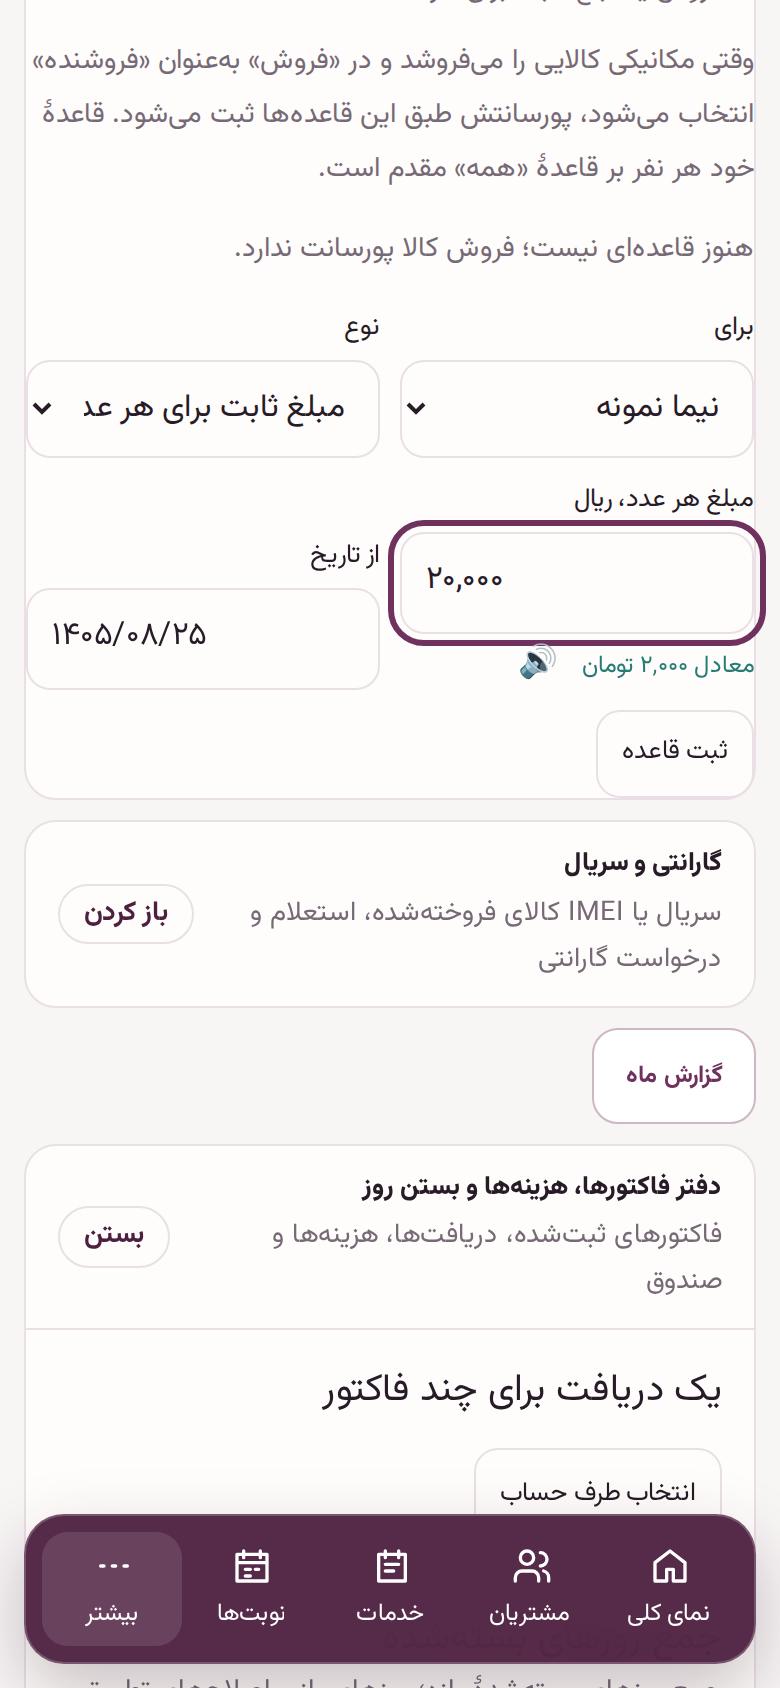
۴. سهم کالا
قاعده را ثبت کنید
برای نیما مبلغ نمونهٔ ۲۰٬۰۰۰ ریال برای هر عدد را ثبت میکنیم؛ نمایش فرم بهتنهایی قاعده نمیسازد.
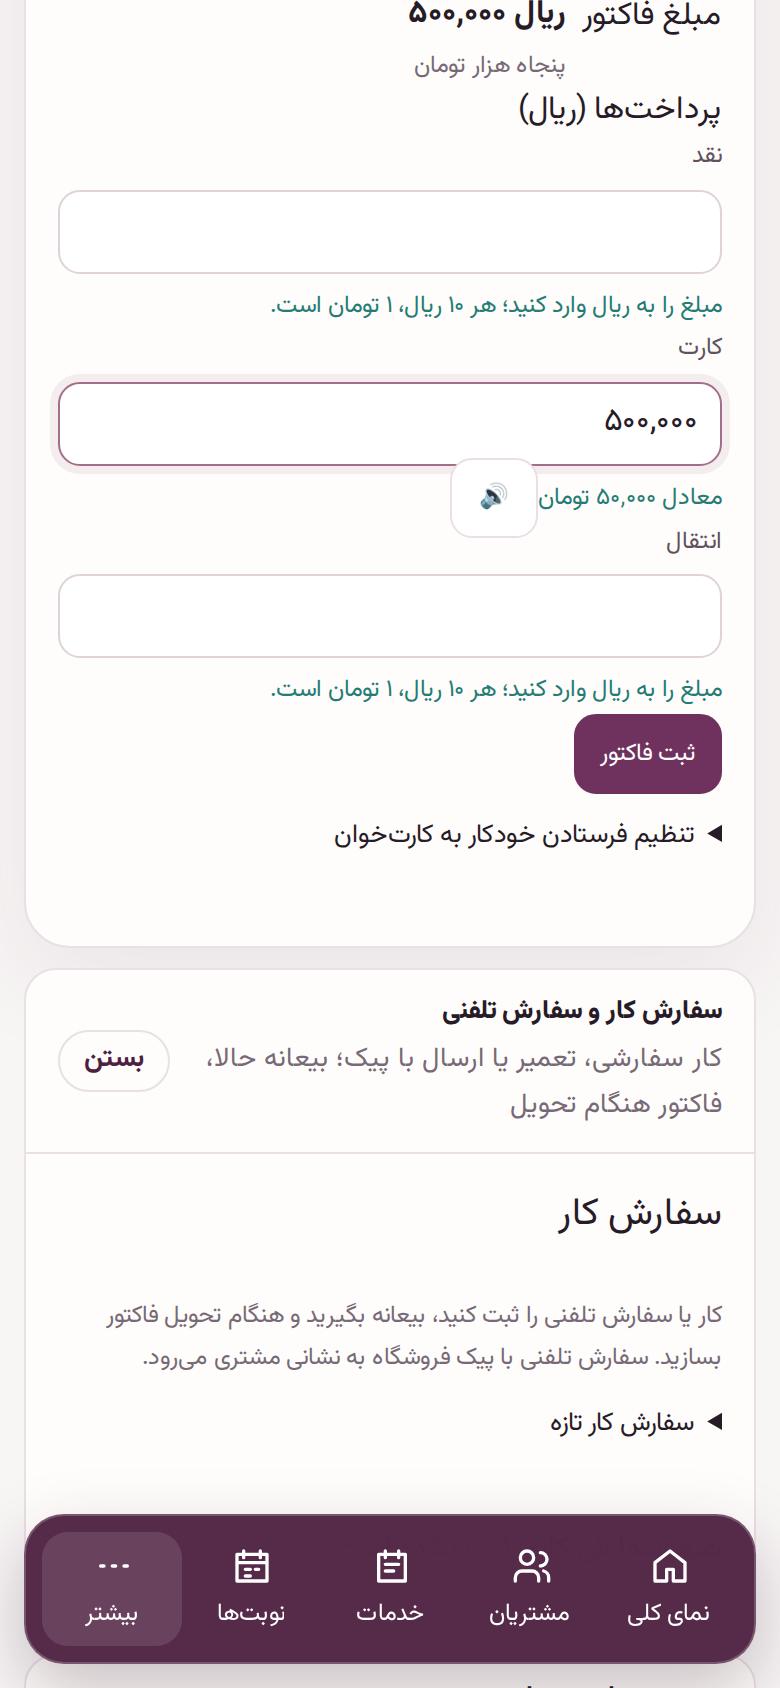
۵. سهم کالا
فروش با نام فروشنده
فروشنده و دریافت را کنترل و فاکتور را ثبت کنید. سهم طبق قاعدهٔ ثبتشده در دفتر میآید.
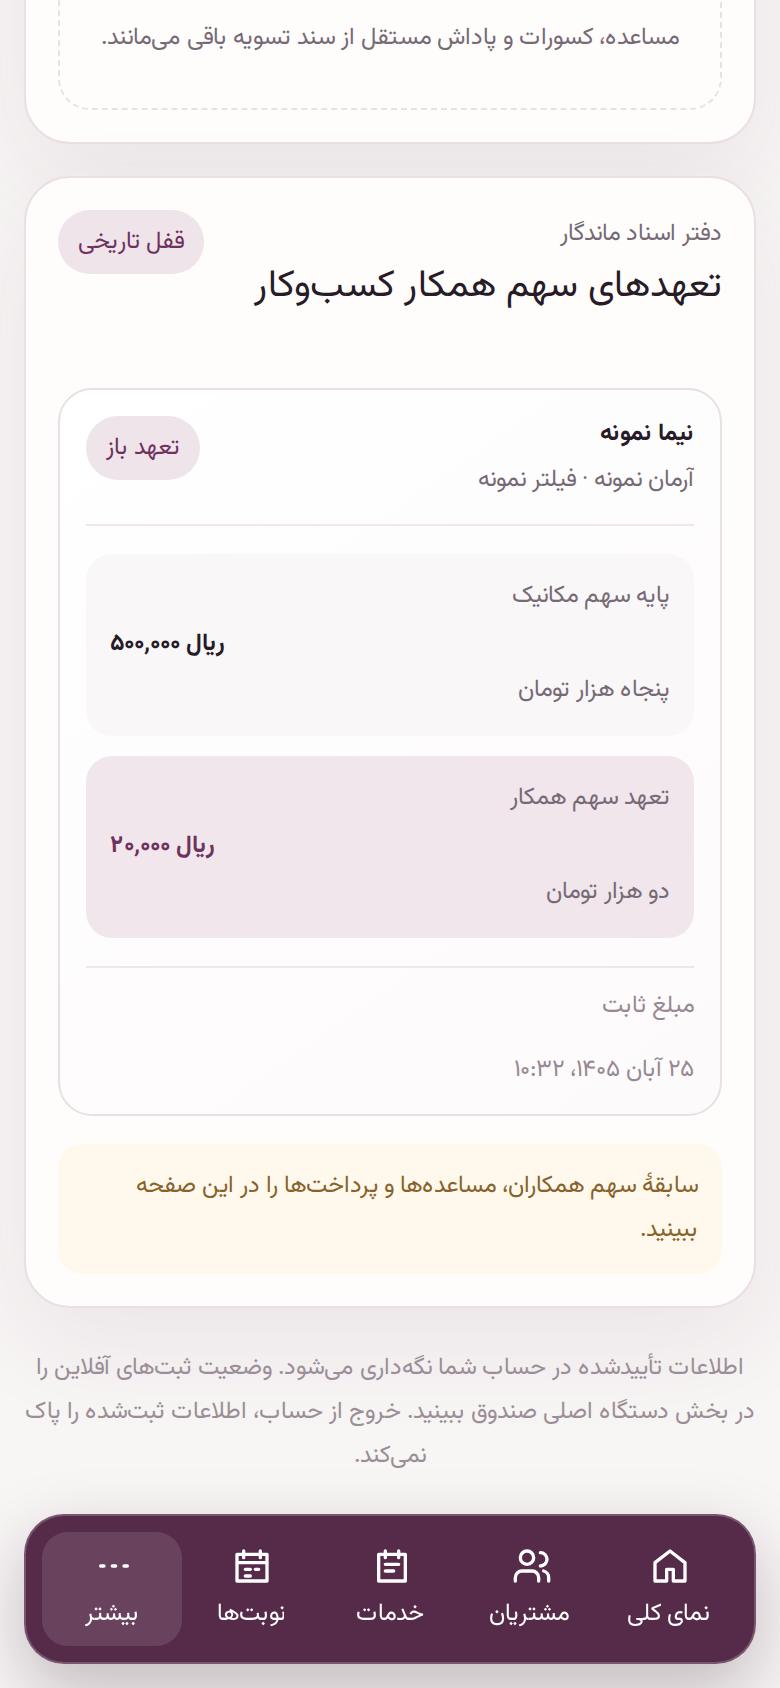
۶. سهم کالا
تعهد سهم ثبت شد
نام فروشنده، کالای فروختهشده و تعهد ۲۰٬۰۰۰ ریالی ثبت شد. تعهد با پرداخت وجه فرق دارد.
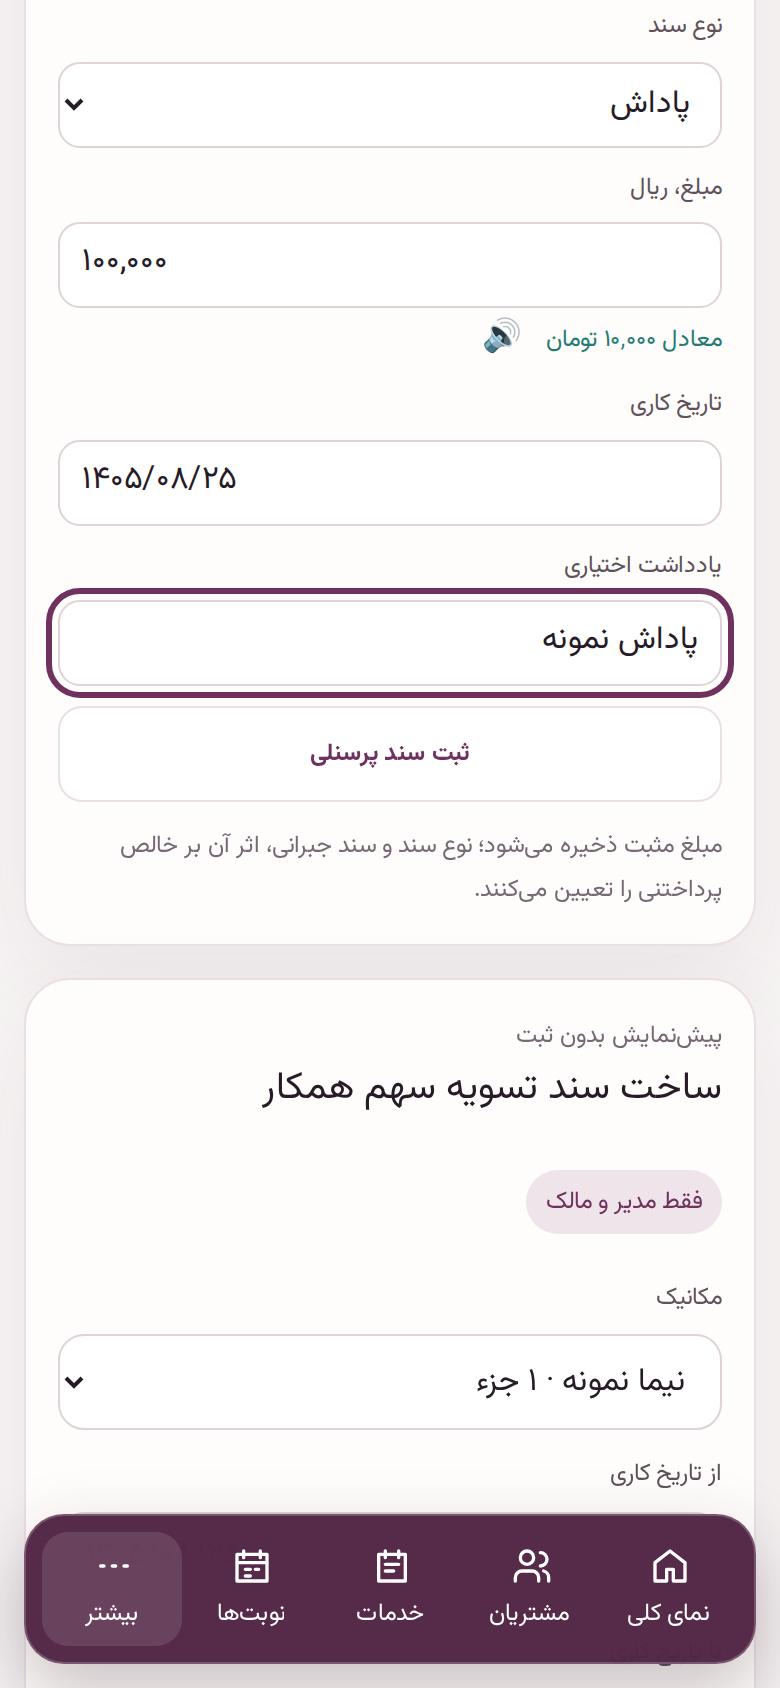
۷. اسناد پرسنلی
پاداش نمونه
همکار، نوع و مبلغ ریالی را کنترل و ثبت کنید. پاداش اضافه و مساعده و کسورات از خالص کم میشوند.
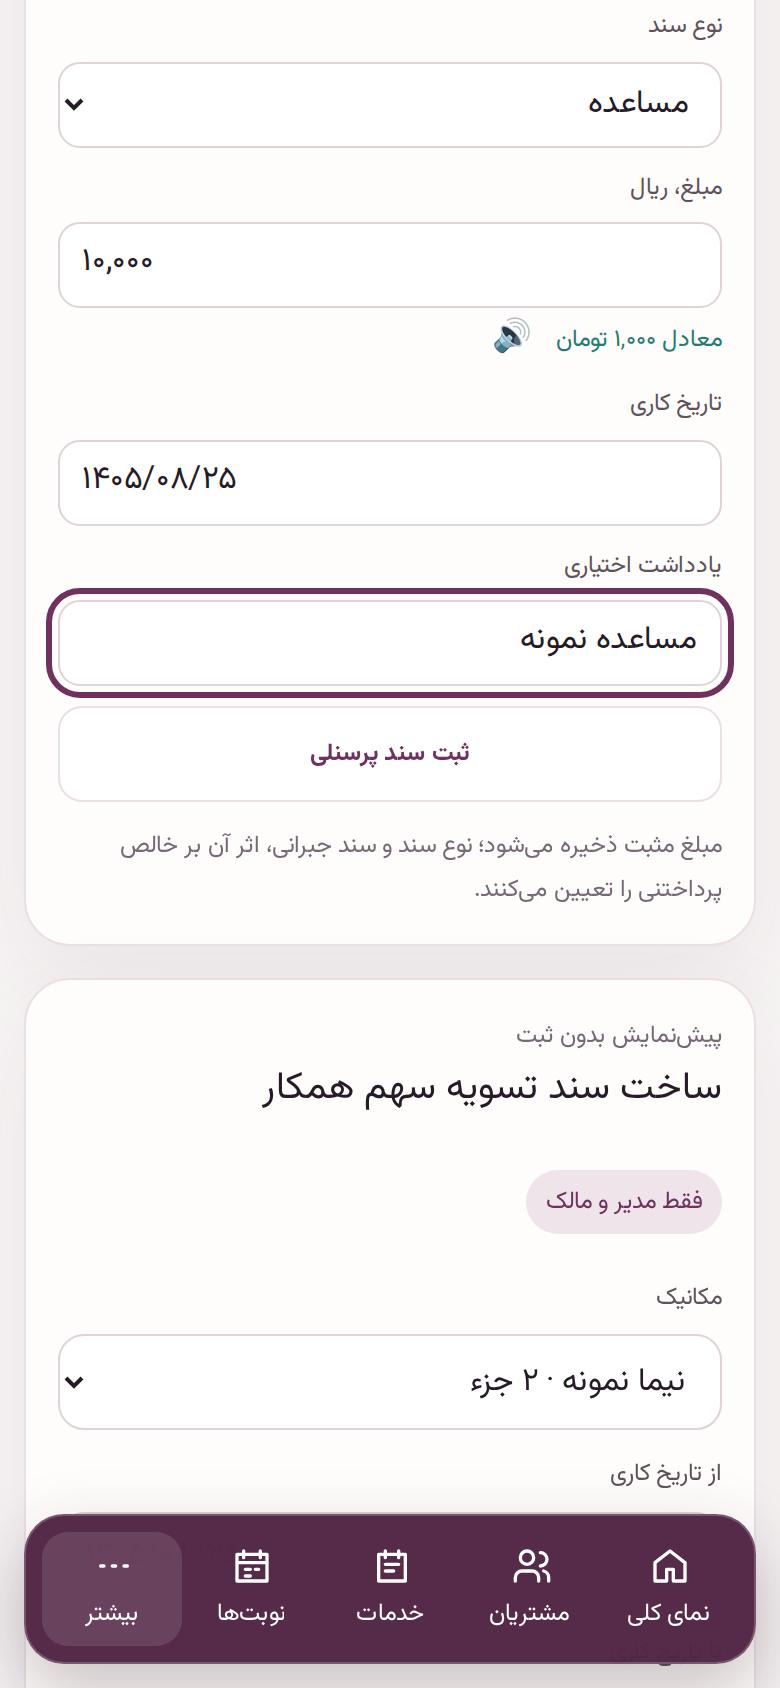
۸. اسناد پرسنلی
مساعده نمونه
همکار، نوع و مبلغ ریالی را کنترل و ثبت کنید. پاداش اضافه و مساعده و کسورات از خالص کم میشوند.
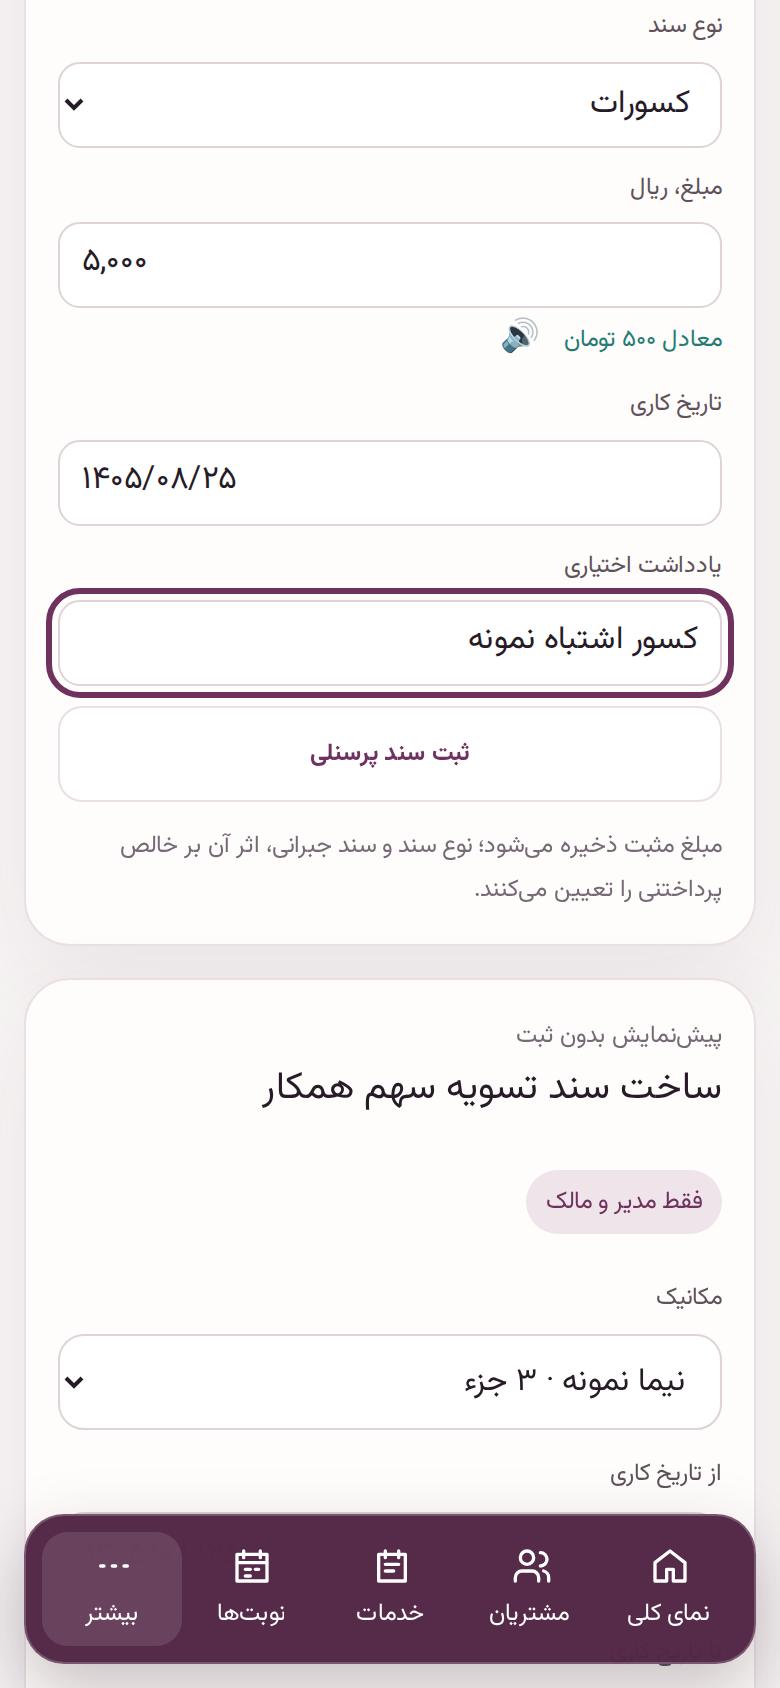
۹. اسناد پرسنلی
کسور اشتباه نمونه
همکار، نوع و مبلغ ریالی را کنترل و ثبت کنید. پاداش اضافه و مساعده و کسورات از خالص کم میشوند.
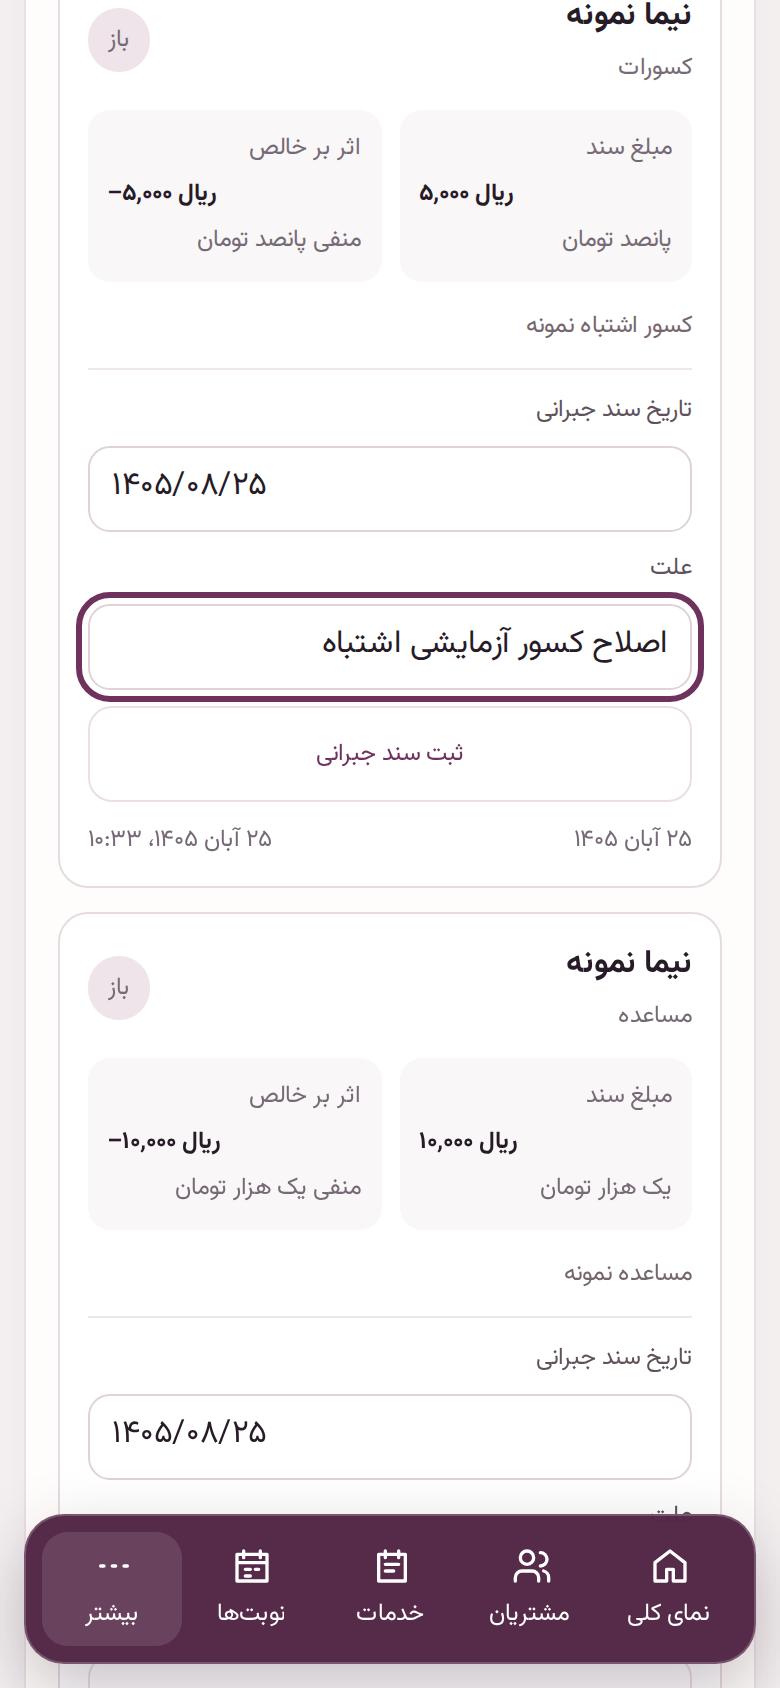
۱۰. اسناد پرسنلی
سند پرسنلی اشتباه
علت را بنویسید و سند جبرانی ثبت کنید؛ سند قبلی در دفتر میماند.
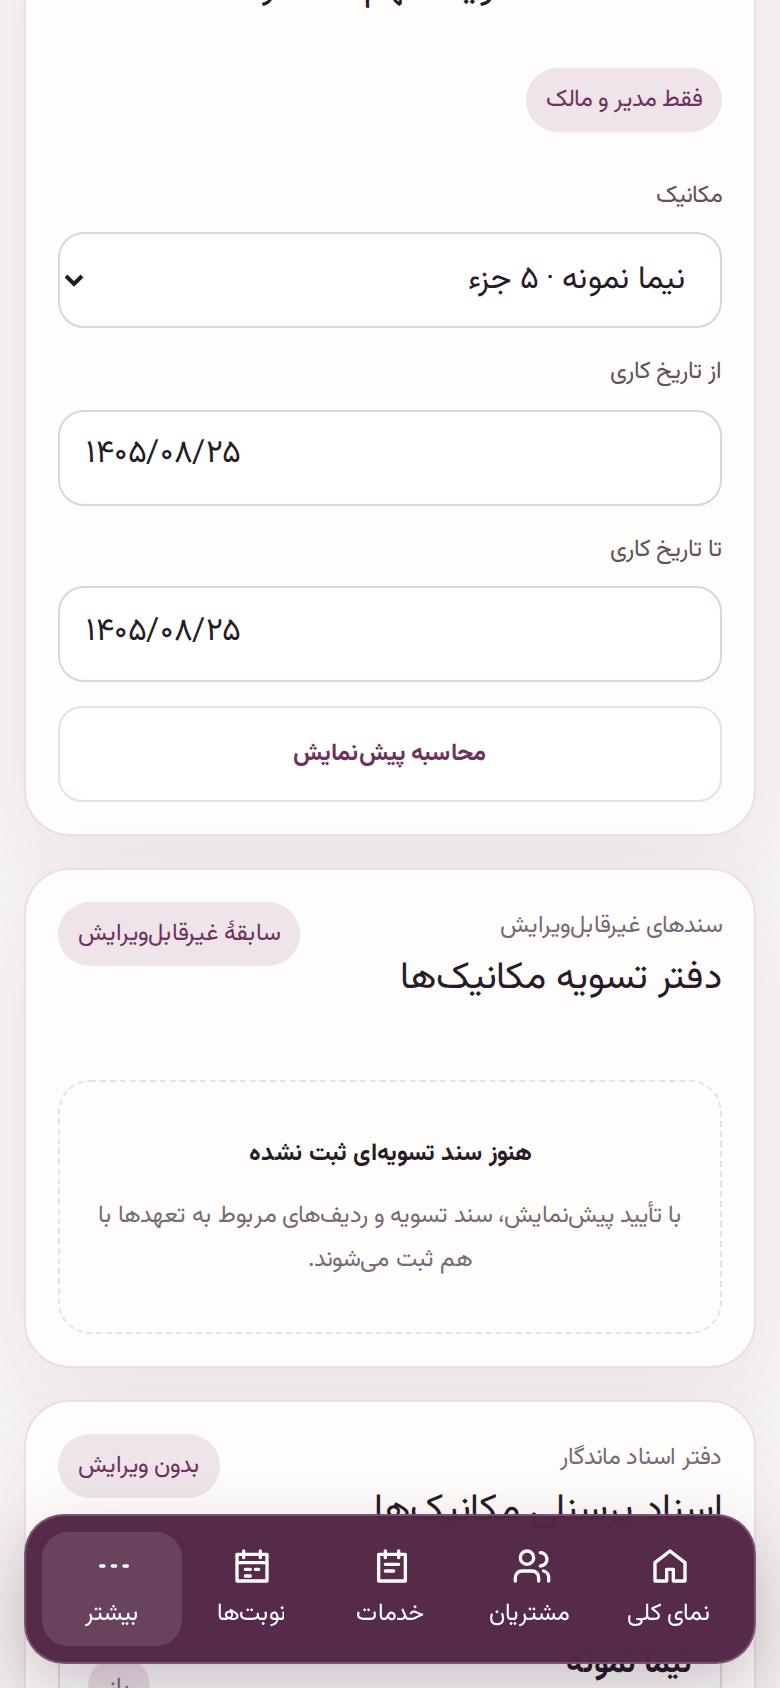
۱۱. تسویه
اول پیشنمایش تسویه
همکار و بازه را انتخاب کنید و «محاسبه پیشنمایش» بزنید؛ هنوز سندی ثبت نشده است.
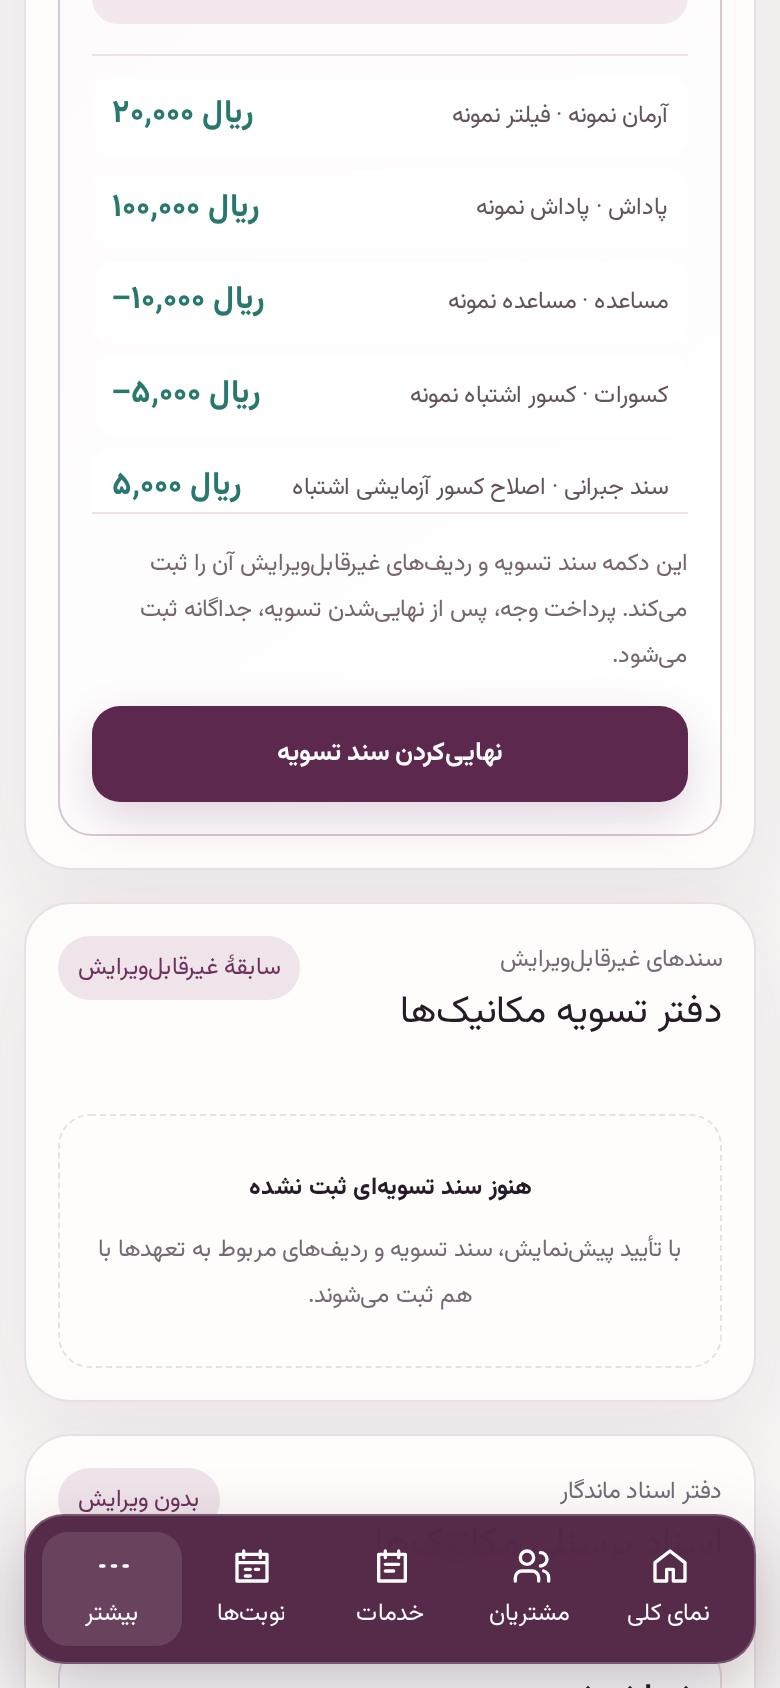
۱۲. تسویه
سهم و اصلاحها را بخوانید
۲۰٬۰۰۰ سهم و ۱۰۰٬۰۰۰ پاداش، با کسر ۱۰٬۰۰۰ مساعده، ۱۱۰٬۰۰۰ ریال میشود. سند تسویه را نهایی کنید؛ پرداخت وجه جداست.
۱۳. تسویه
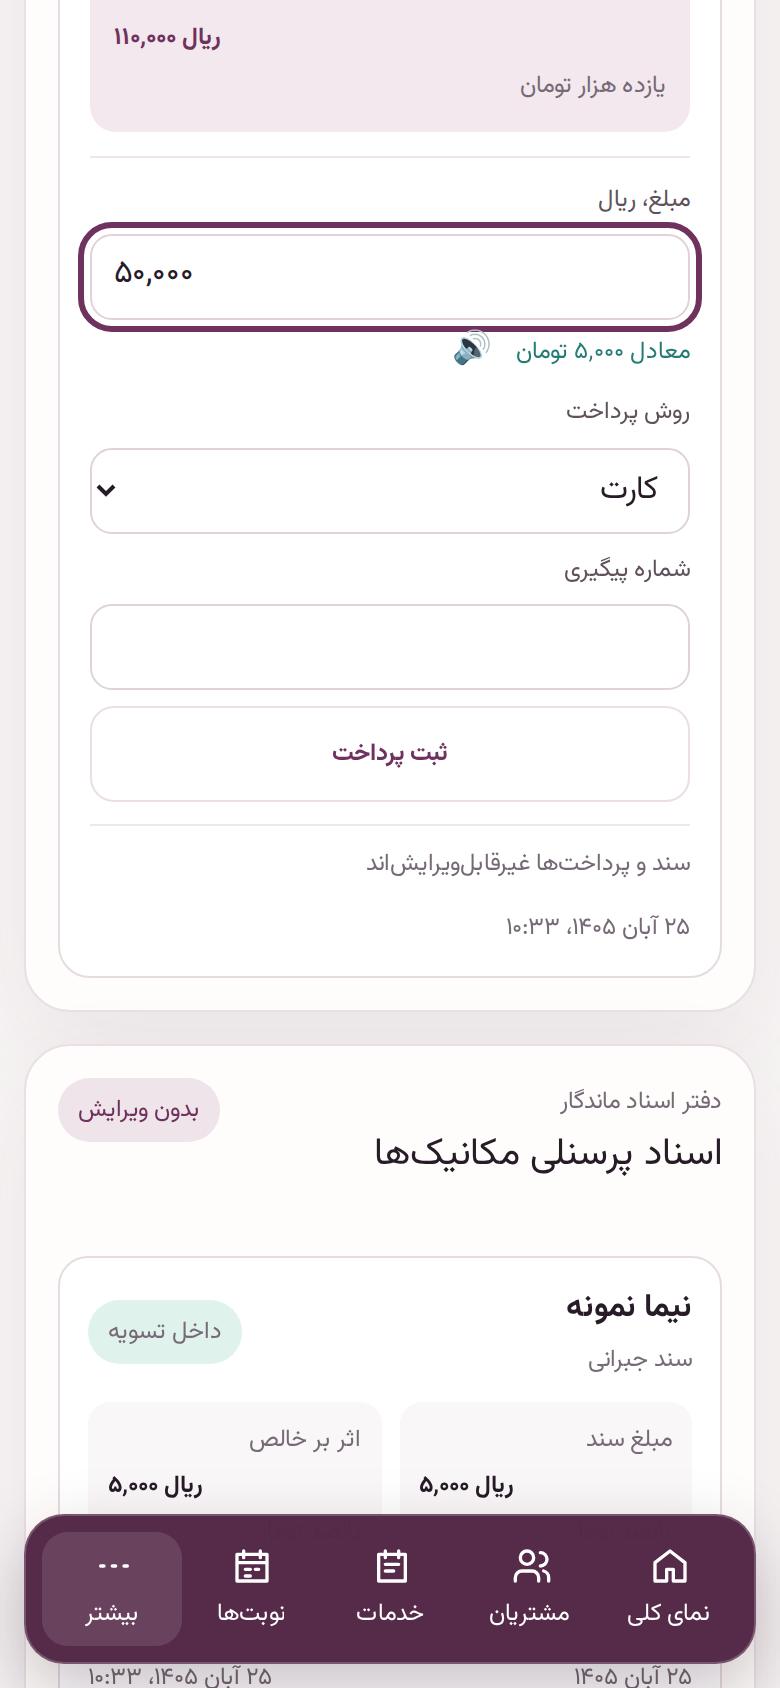
پرداخت بخشی از تسویه
۵۰٬۰۰۰ ریال پرداخت نمونه را با روش درست ثبت کنید؛ باقی بدهی در همین تسویه میماند.
۱۴. تسویه
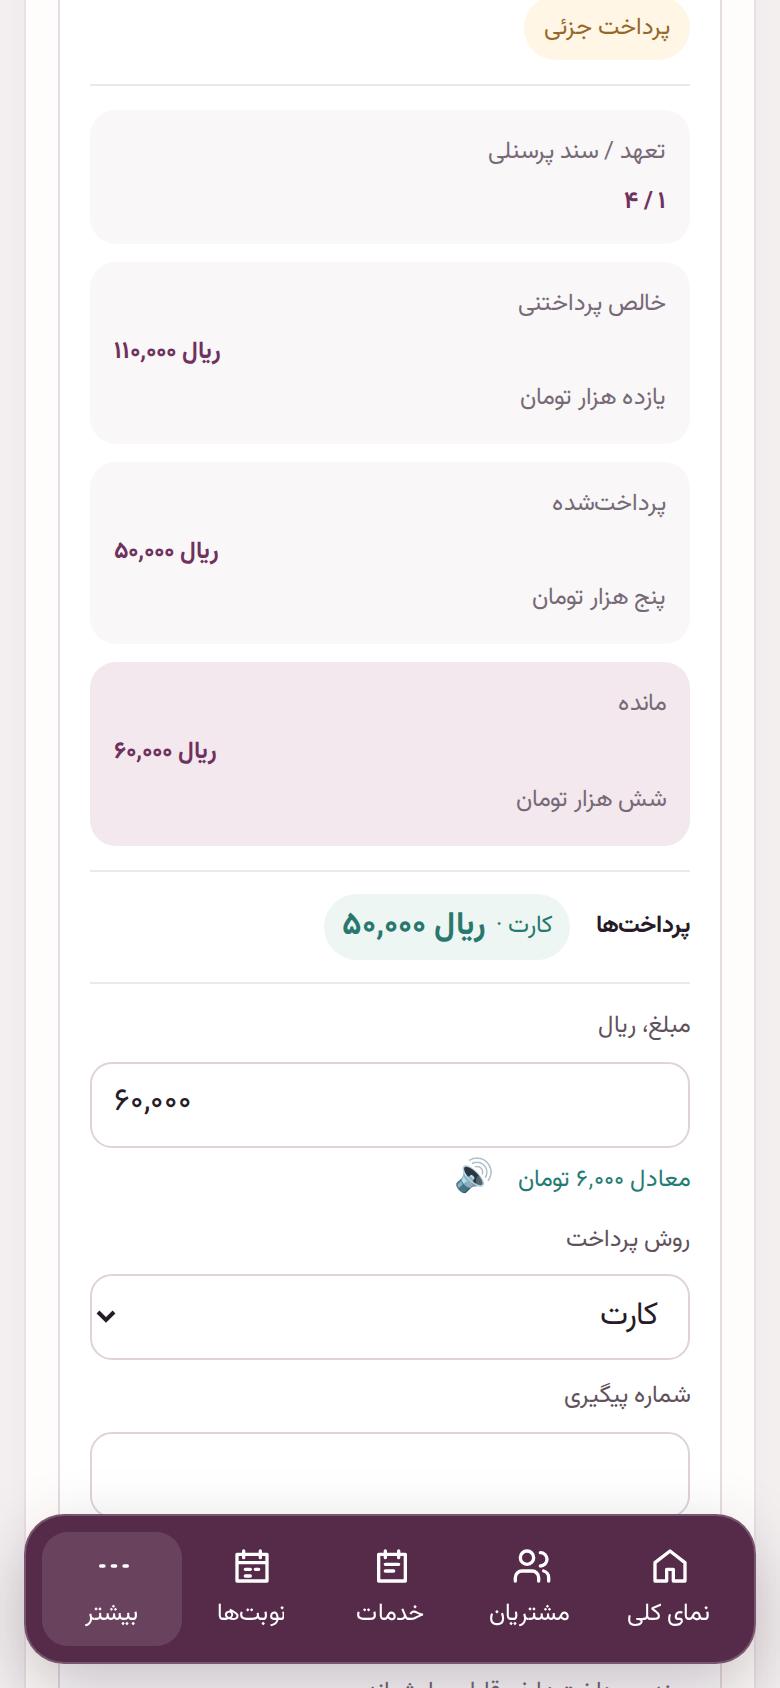
ماندهٔ پرداختنی
۶۰٬۰۰۰ ریال از همین سند هنوز پرداخت نشده است؛ تسویهٔ تازه برای همین مبلغ نسازید.
۱۵. سهم خدمت
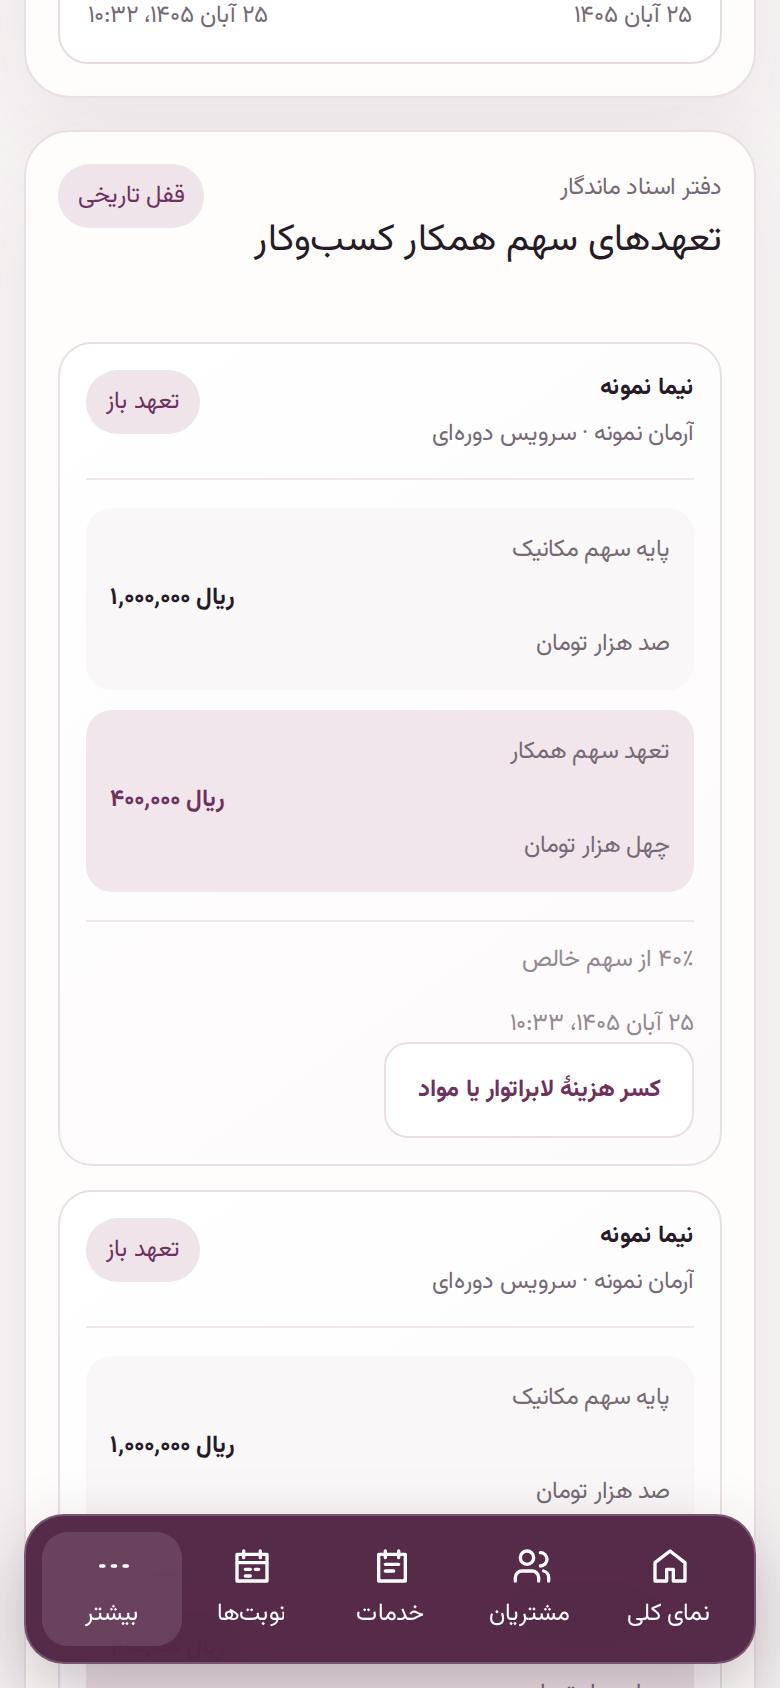
سهم دو خدمت تکمیلشده
دو خدمت نمونه تکمیل شدهاند و سهم هرکدام در دفتر مانده است. این تعهدهای تازه داخل تسویهٔ قبلی نیستند.
۱۶. سهم خدمت
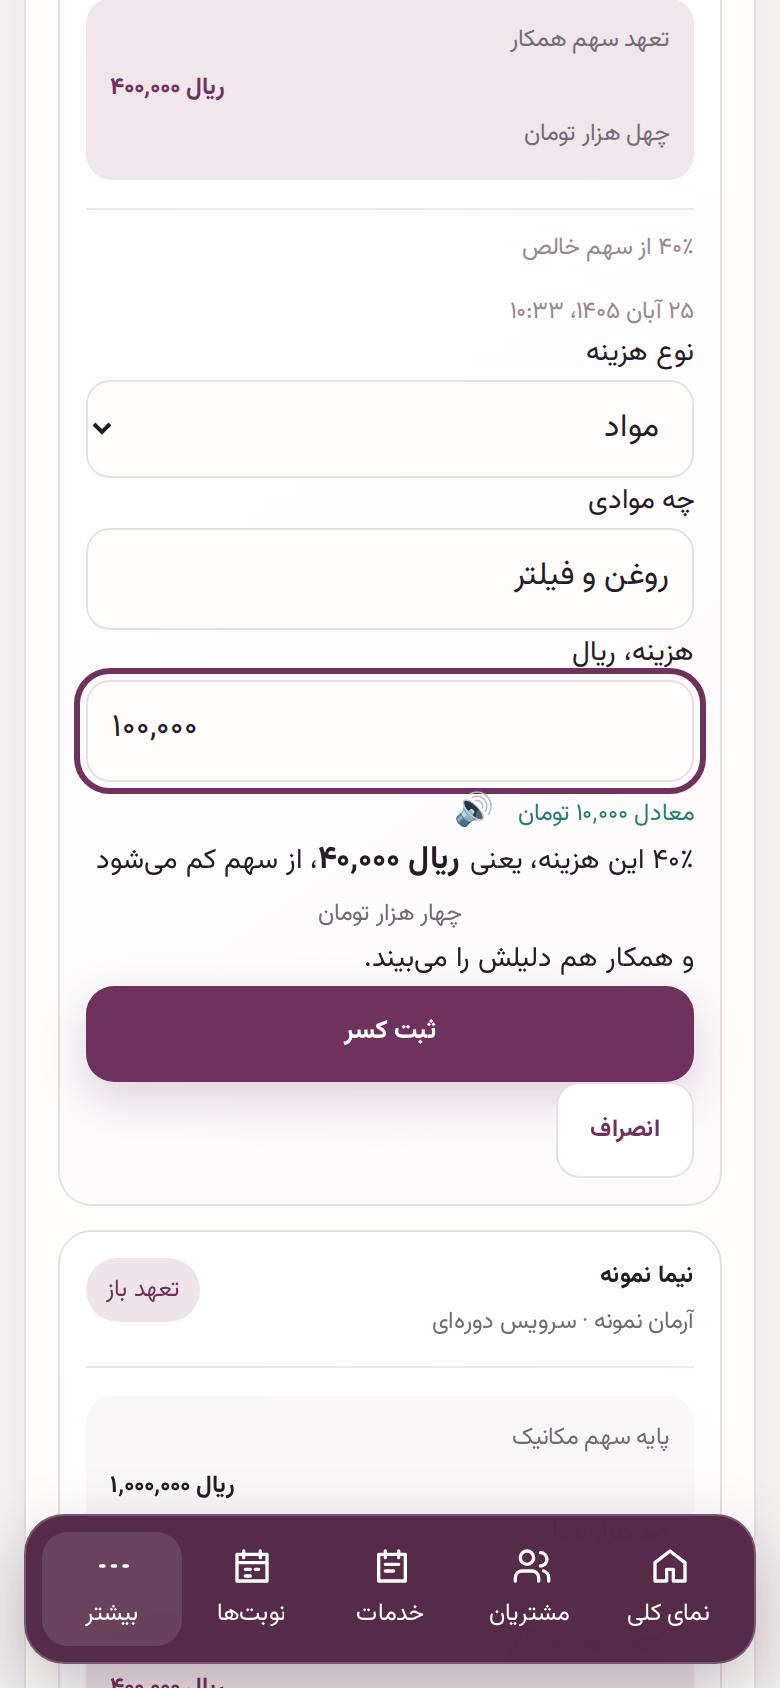
کسر هزینهٔ لابراتوار یا مواد
اگر قرار است هزینهٔ لابراتوار یا مواد از سهم همکار کم شود، زیر همان کار «کسر هزینهٔ لابراتوار یا مواد» را بزنید، نوع، نام لابراتوار یا مواد و مبلغ هزینه را بنویسید. برنامه همان درصدِ همان کار را از هزینه حساب میکند و نشان میدهد چقدر از سهم کم میشود.
نکته: کسر با دلیلش («مواد «روغن و فیلتر» برای …: هزینهٔ … × ۴۰٪») در اسناد پرسنلی ثبت میشود؛ هم شما و هم خود همکار آن را میبینید و در تسویه حساب میشود.
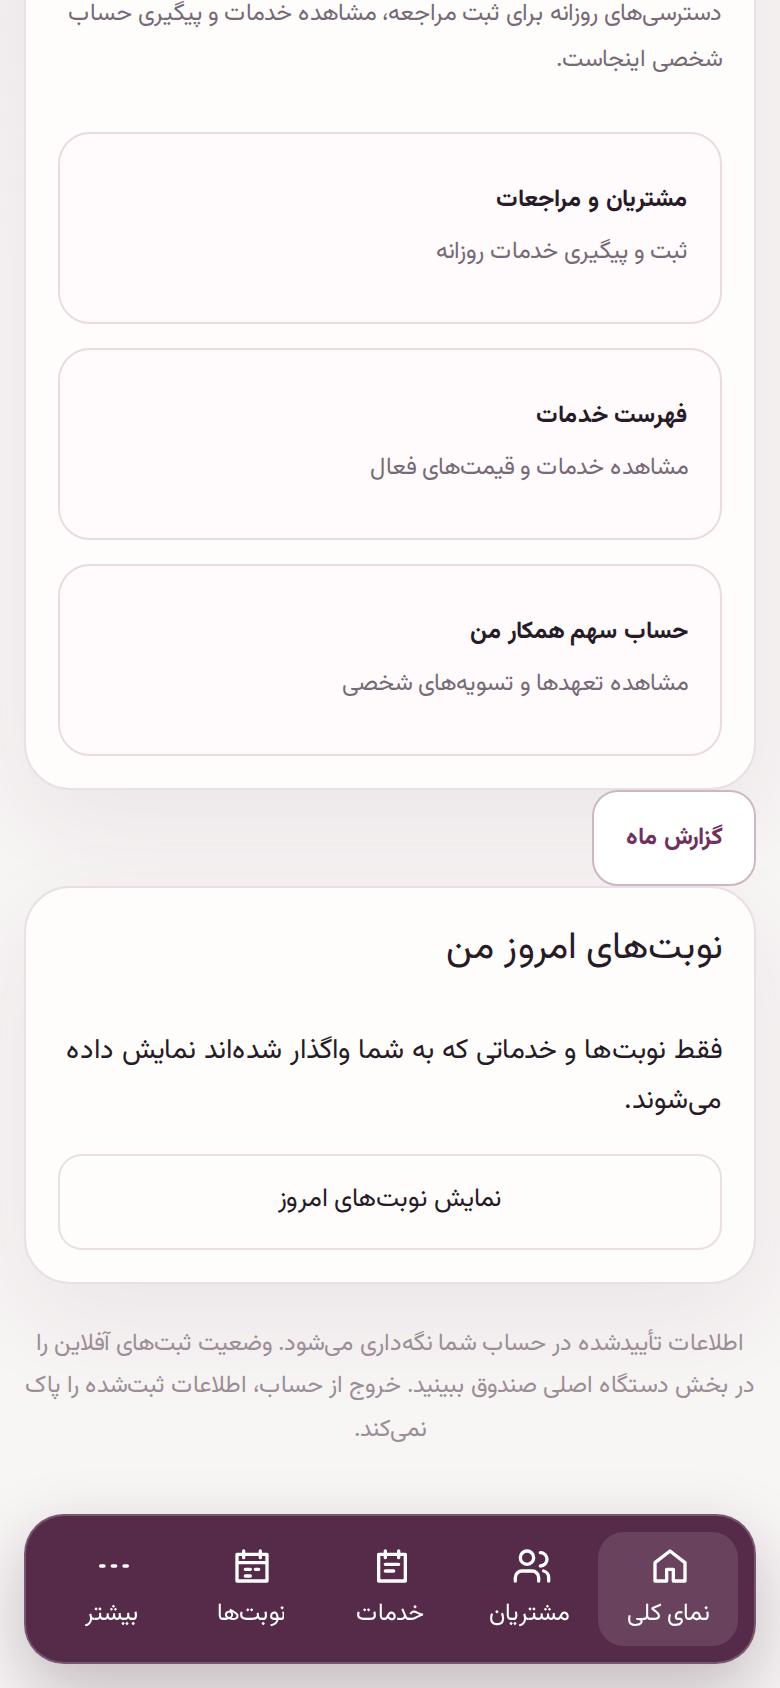
۱۷. حساب همکار
صفحهٔ روزانهٔ همکار
در نمای کلی، برنامه و وظایف خودتان را میبینید. تنخواه و انعام فقط اگر موردی برای شما ثبت شده باشد نمایش دارند. ساعت کار را در ادامه با نمونهٔ پروژهای نشان میدهیم.
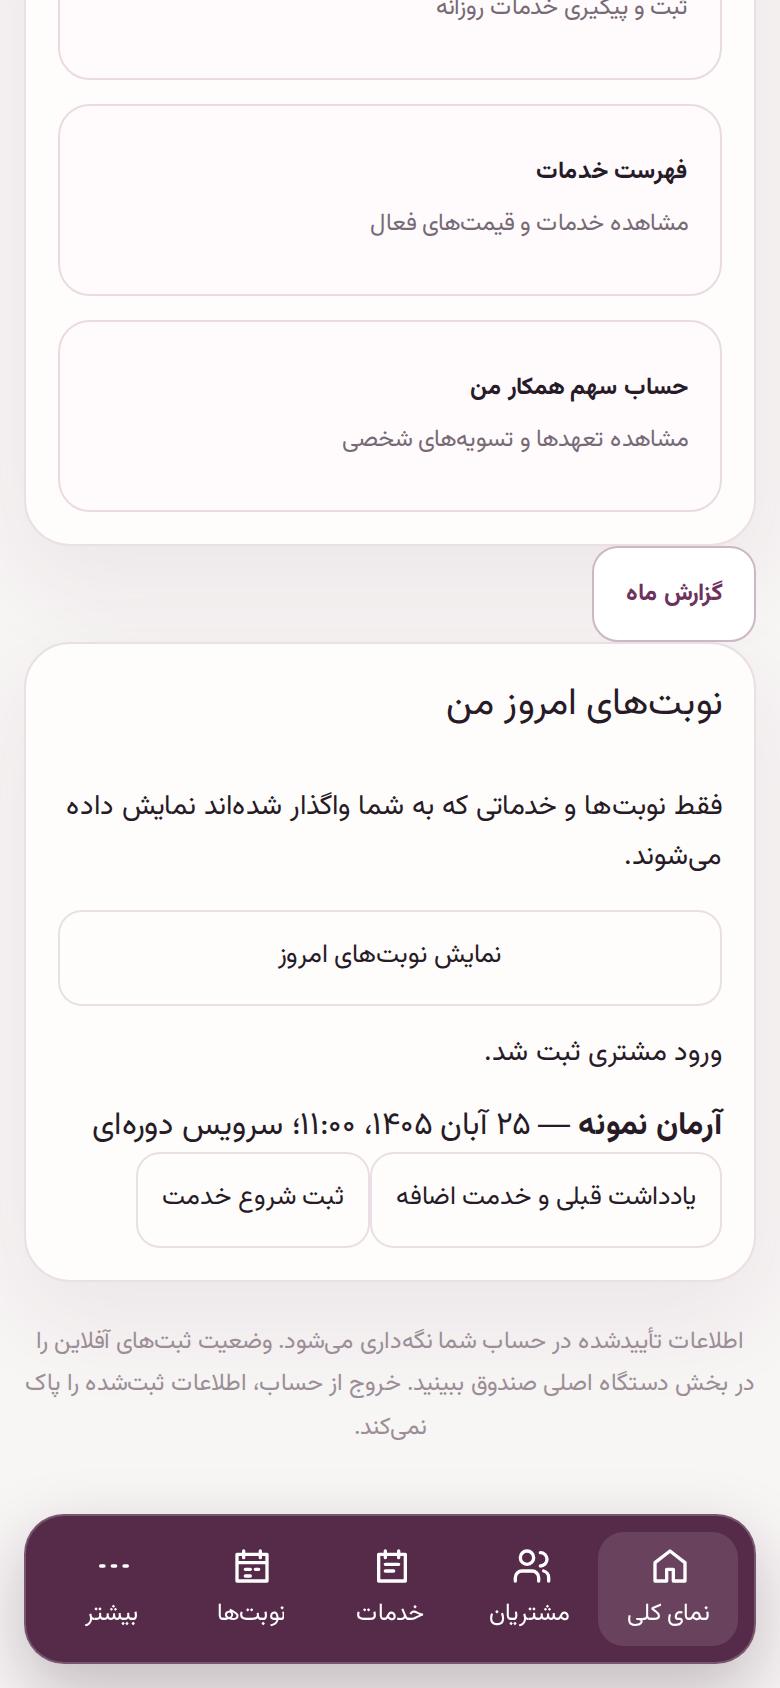
۱۸. حساب همکار
ورود و شروع خدمت
وقتی مراجعهکننده رسید «ثبت ورود» و وقتی کار را شروع کردید «ثبت شروع خدمت» را بزنید. خدمت اضافه فقط برای نوبتی ثبت میشود که شروع شده است.
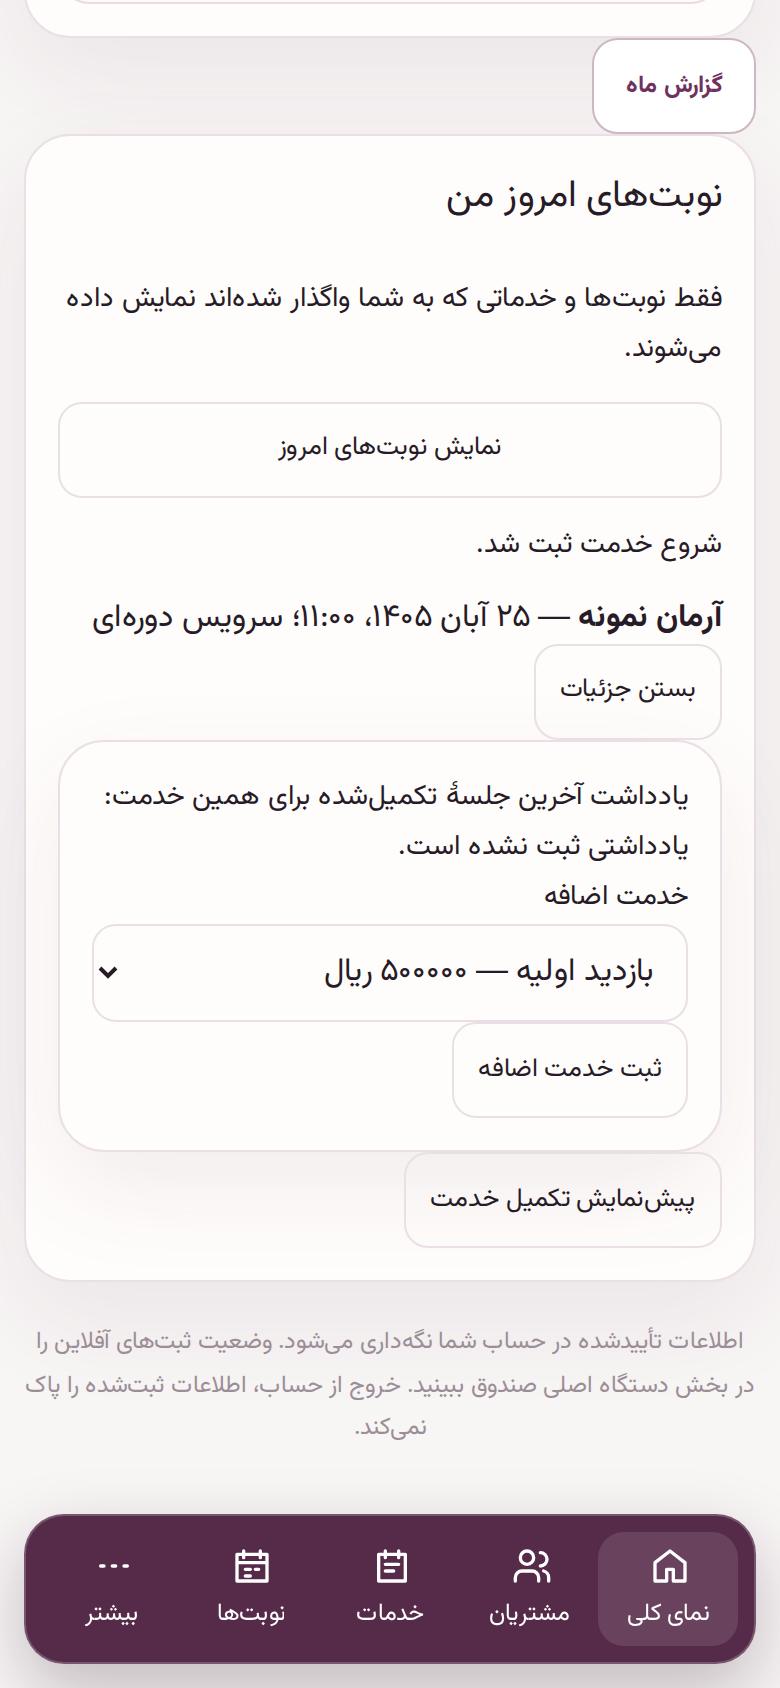
۱۹. حساب همکار
خدمت اضافهٔ همین مراجعه
خدمت را برای مراجعهٔ خودتان انتخاب و ثبت کنید. نتیجه در همان برنامهٔ کاری میماند.
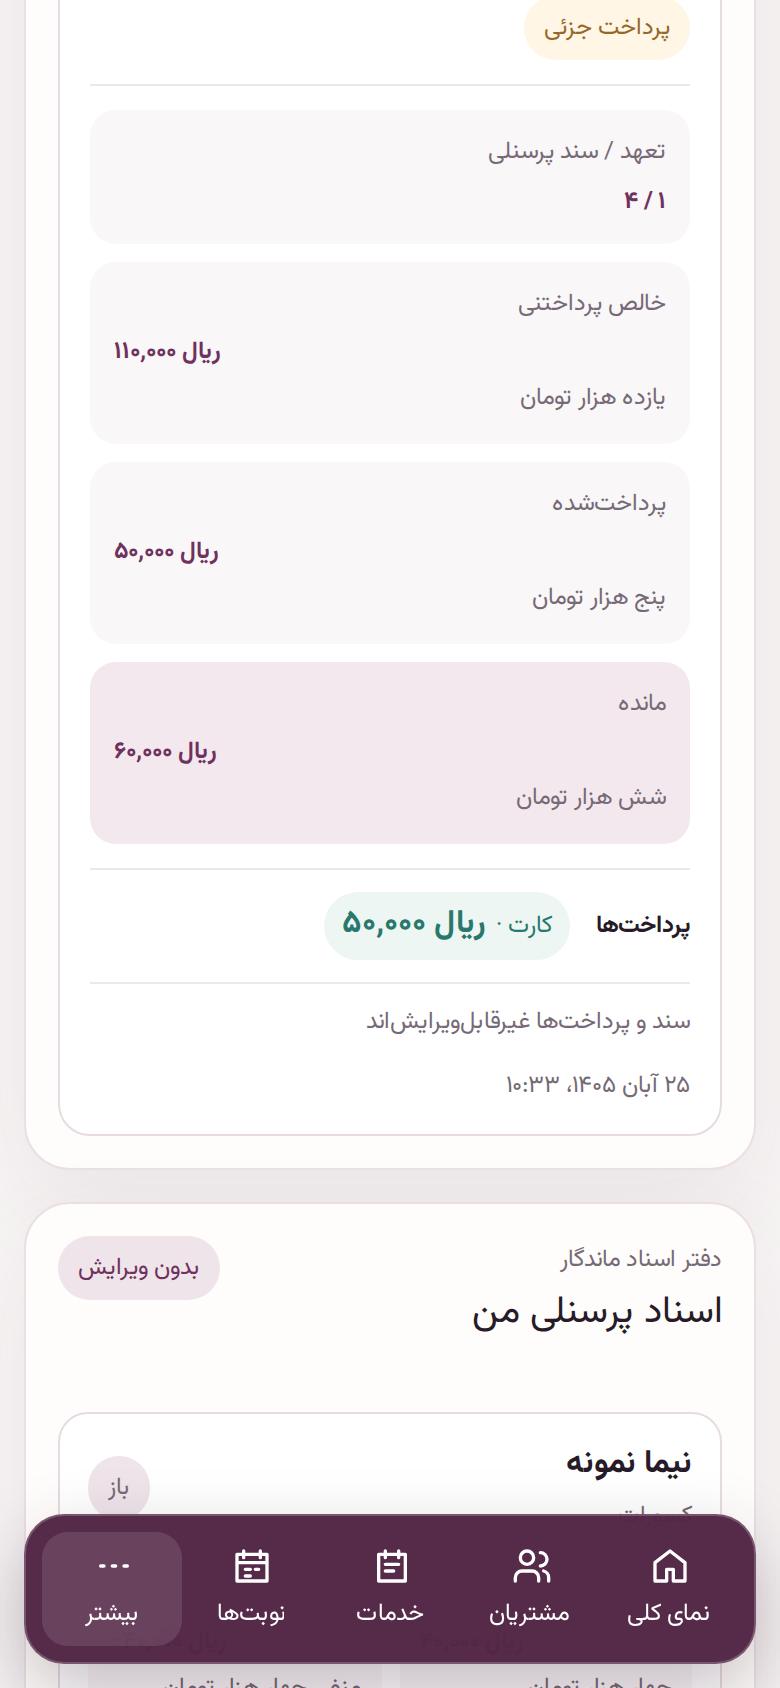
۲۰. حساب همکار
فقط حساب خود همکار
نیما همین تسویه و ماندهٔ خودش را میبیند؛ اجازهٔ ساخت سند پرسنلی یا دیدن حساب دیگران ندارد.
۲۱. حساب همکار
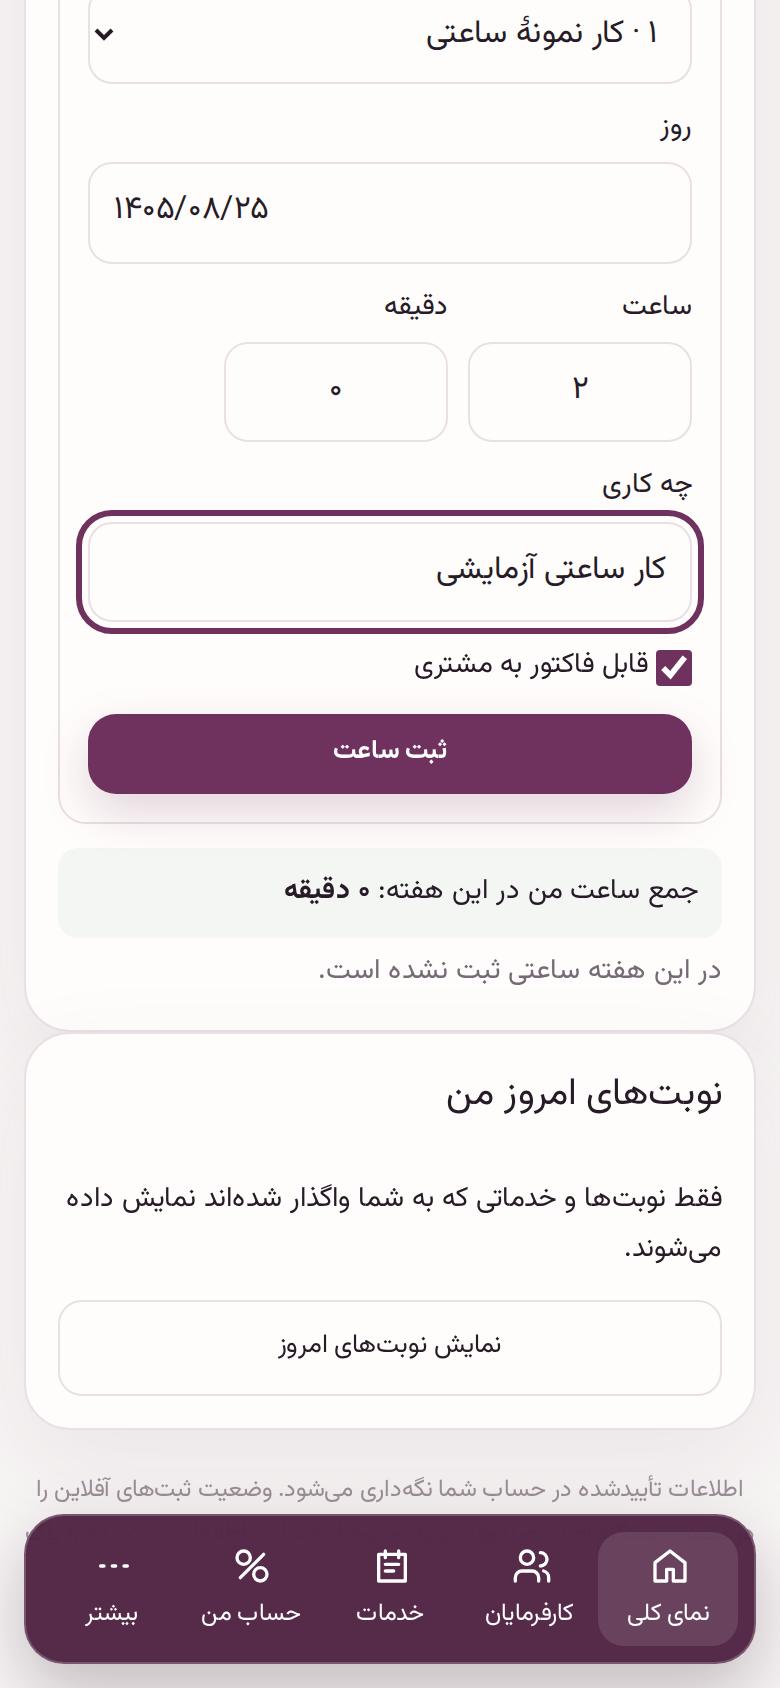
ثبت ساعت خود همکار
قرارداد، روز و مدت کار را بنویسید و ثبت کنید. برای آمدن در حقوق، مالک یا مدیر باید ساعت را تأیید کند.
۲۲. حقوق
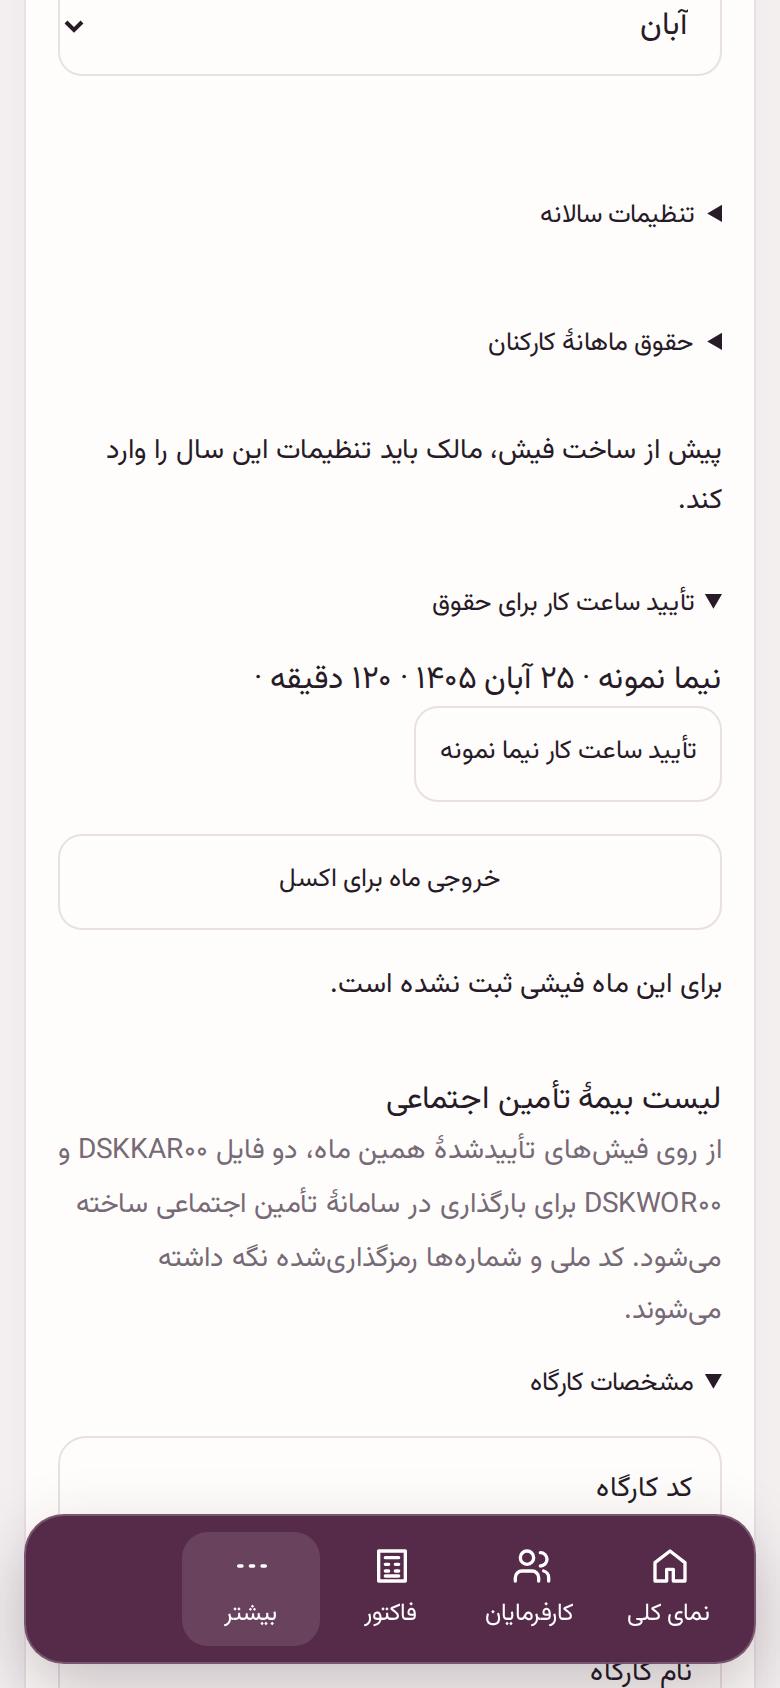
ساعت تأییدنشده تا حقوق
دو ساعت ثبت شده است. پس از کنترل، «تأیید ساعت کار نیما نمونه» را بزنید تا در پیشنویس حقوق همان ماه حساب شود.
۲۳. حقوق
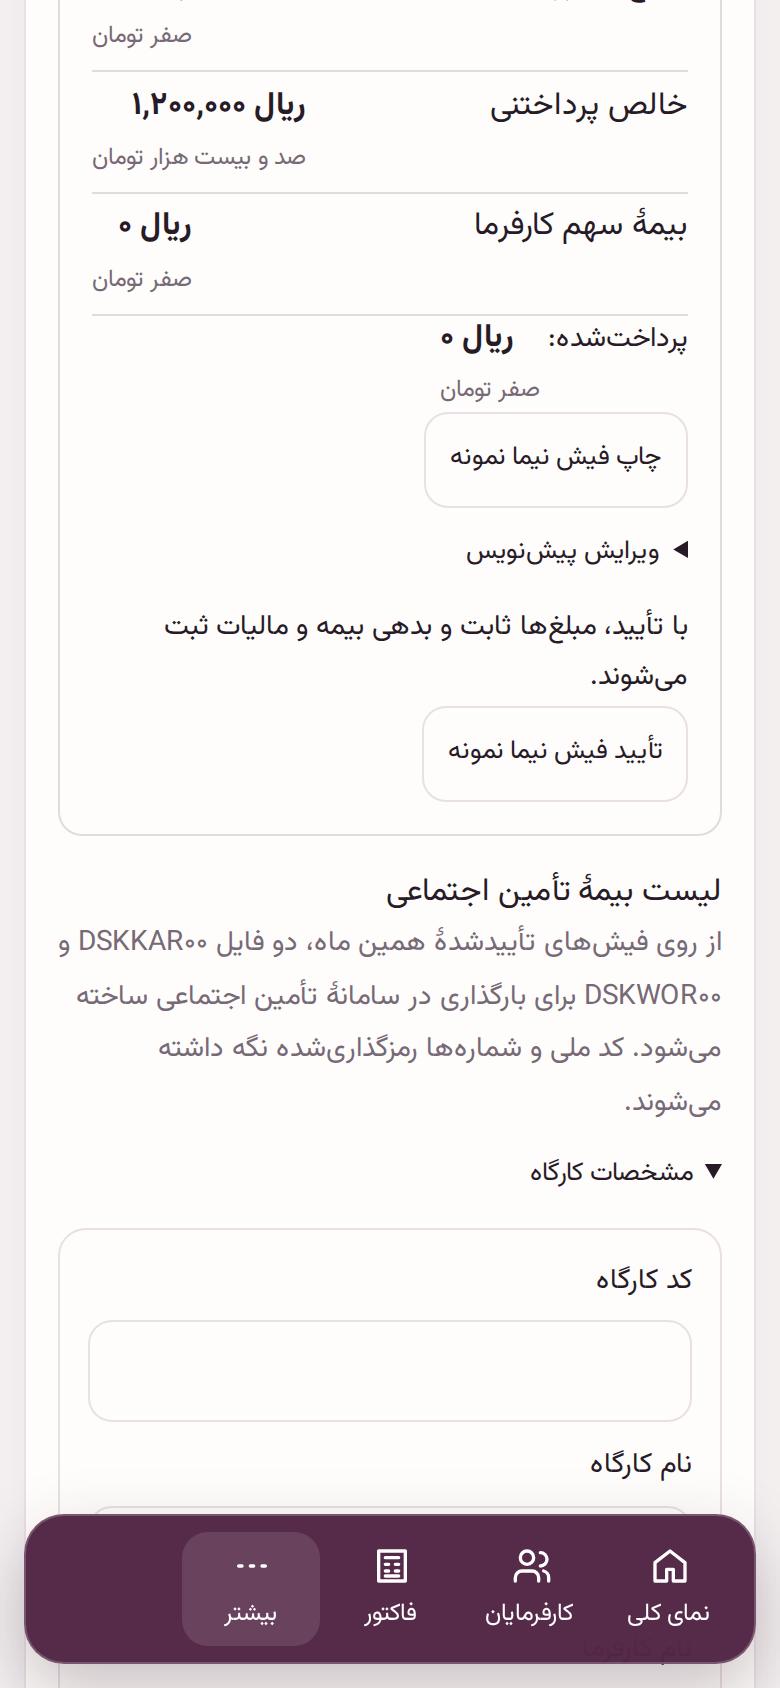
اثر دو ساعت در پیشنویس
۱۲۰ دقیقهٔ تأییدشده با نرخ نمونهٔ ساعتی در این فیش آمده است. فیش هنوز پیشنویس است؛ ساخت، تأیید و پرداخت کامل در راهنمای سالن زیبایی و راهنمای دندانپزشکی آمده است. نرخهای این مثال بخشنامه نیستند.
راهنماهای دیگر
- شروع با امیداپ: سایت، فروشگاه، حسابداری و آکادمی
- همکاران و نقشها
- دفتر حسابداری و مشاور مالیاتی
- راهنمای حسابداری — فصل ۱: از کجا شروع کنم؟
- راهنمای حسابداری — فصل ۲: آمادهکردن کسبوکار و همکاران
- راهنمای حسابداری — فصل ۳: مشتری و کار روزانه
- راهنمای حسابداری — فصل ۴: فروش، دریافت و اصلاح فاکتور
- راهنمای حسابداری — فصل ۵: چه کسی به ما بدهکار است؟
- راهنمای حسابداری — فصل ۶: صندوق، هزینه و پایان روز
- راهنمای حسابداری — فصل ۷: بانک، پوز و چک
- راهنمای حسابداری — فصل ۸: کالا و انبار
- راهنمای حسابداری — فصل ۱۰: قیمت پیشنهادی، قرارداد و کار سفارشی
- راهنمای حسابداری — فصل ۱۱: ابزارهای تکمیلی و اتصال آنلاین
- راهنمای حسابداری — فصل ۱۲: گزارشها و بررسی حسابها
- راهنمای حسابداری — فصل ۱۳: دفتر کل و سال مالی
- راهنمای حسابداری — فصل ۱۴: نگهداری اطلاعات و کار بدون اینترنت
- خرید و نوبت در امیداپ
- نوبت و سابقهٔ مشتری
- هنرجوی آکادمی: ورود، خرید دوره و دیدن جلسه
- ابزارهای من: بودجه، مادرخرج، قسط و قبض
- متنخوان دوربین: ویدیو با متن روی صفحه
- دندانپزشکی
- کلینیک و مطب
- سالن زیبایی
- رستوران و کافه
- حسابداری فروشگاه
- تعمیرگاه خودرو
- کلینیک دامپزشکی
- باشگاه ورزشی
- دفتر وکالت و مشاوره
- مشاور املاک
- شرکت پروژهمحور
- آموزشگاه
- هتل و اقامتگاه